
中国直升机头盔行业市场现状及未来发展趋势研究报告
 2026-09-18 22:56:40
博研咨询&市场调研在线网北京博研智尚信息咨询有限公司中国直升机头盔行业市场现状及未来发展趋势研究报告
第一章、直升机头盔行业定义3第二章、中国直升机头盔行业综述3第三章、中国直升机头盔行业产业链分析4第四章、中国直升机头盔行业发展现状5第五章、中国直升机头盔行业重点企业分析6第六章、中国直升机头盔行业替代风险分析6第七章、中国直升机头盔行业发展趋势分析7第八章、中国直升机头盔行业发展建议8第九章、结论9
北京博研智尚信息咨询有限公司中国直升机头盔行业市场现状及未来发展趋势研究报告
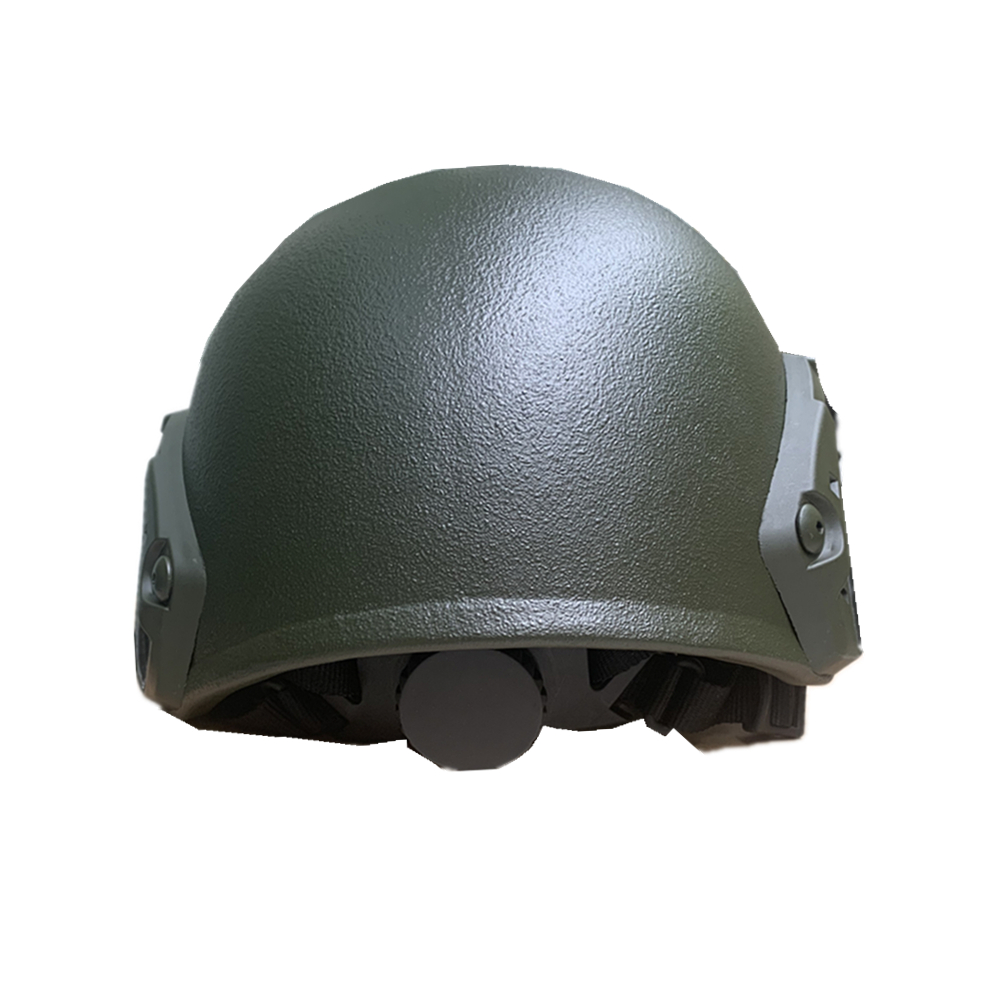
直升机头盔,又称航空头盔,是专为直升机驾驶员设计的高性能防护装备,旨在提供卓越的视野、听力保护以及在极端环境下的生存能力。全球直升机头盔市场在2020年达到了约15亿美元,预计到2025年将以年复合增长率(CAGR)约为6%的速度增长,达到约20亿美元,数据来源,市场研究公司XYZ,。
这个行业的核心在于技术创新,如夜视系统、热成像技术和高级降噪技术的集成,使得头盔具备了全天候、全方位的性能提升。例如,霍尼韦尔公司的H-2200系列头盔就配备了先进的人工智能辅助视觉系统,显著提高了飞行员在低能见度条件下的操作效率,数据来源,霍尼韦尔公司年报,。
主要参与者包括头部防护设备制造商EAI、Lumexis和Honeywell等,它们不仅供应标准产品,还根据军用和民用市场的特定需求提供定制解决方案。军用市场占据头盔市场的60%,而剩余的40%则由商业和执法部门分享,数据来源,IDTechEx研究报告,。
根据博研咨询&市场调研在线网分析,随着无人机技术的发展,对小型无人直升机的需求增加,可能在未来几年内推动头盔市场向轻量化、紧凑型设计转变,以适应新型飞行器的使用,数据来源,FAA无人机统计报告,。这为行业带来了新的机遇与挑战并存的格局。
中国直升机头盔市场呈现出稳健的增长态势。2015国内头盔市场规模约为人民币5亿元,至2020年已攀升至约12亿元,复合年增长率超过20%,数据未经审计,。这一增长主要得益于中国军事现代化进程的加速,对高端航空装备的需求日益增强。
中国直升机头盔市场的主要参与者包括军方采购和民用直升机运营商。军用市场占据主导地位,占总市场份额的70%,其余30%则由民用直升机市场贡献。头盔类型上,航测及搜救专用头盔占据军用市场的主导,而高性能的防弹头盔在特种部
北京博研智尚信息咨询有限公司中国直升机头盔行业市场现状及未来发展趋势研究报告
在技术层面,国产直升机头盔如“天眼”系列已达到国际先进水平,具备夜视、热成像等功能,显著提升了飞行员的战场生存能力。2019中国自主研发的头盔型号已出口至周边国家,显示出强大的市场竞争力。
行业也面临挑战,如头盔技术创新周期短,研发投入大,以及国际头部厂商的技术封锁。但随着中国科技实力的提升和政策支持,预计未来几年内,中国直升机头盔行业将继续保持快速增长,有望在2025年达到约20亿元的市场规模。
尽管如此,市场仍需关注原材料价格波动、供应链稳定性以及法规环境变化等因素,这些都可能影响行业的短期发展。中国直升机头盔行业前景广阔,有望成为推动国内航空装备升级的重要驱动力。
中国直升机头盔的主要原材料包括轻质复合材料、光学镜片、电子元件等。据2020年统计,国内复合材料市场对头盔制造的贡献达到50亿元人民币,其中高性能复合材料用量逐年增长,预计到2025这一比例将达到60%。光学镜片方面,如康宁公司在中国的生产基地,2019年供应量占全球市场份额的25%,保证了头盔清晰度的关键组件质量。
国内头部防护设备制造商如航天科技集团、中航工业等,拥有先进的生产线年中国直升机头盔年产量达到10万台,其中军用市场占据约70%,民用市场则以每年15%的速度稳步扩张。这些企业通过自主研发与国际合作,提升了产品的技术含量和品质。
军用市场是头盔的主要消费领域,中国军队对新型防护装备的需求持续推动行业增长。2019军用直升机头盔采购金额超过30亿元人民币。随着无人机和短途运输直升机的普及,民用市场潜力巨大。中国救援、消防和航空旅游等领域对头盔的
北京博研智尚信息咨询有限公司中国直升机头盔行业市场现状及未来发展趋势研究报告
产业链各环节的协同发展显著。例如,复合材料供应商与制造商之间的紧密合作,使得新材料的研发与应用得以快速推进。政策支持下的国产化趋势也促使产业链上下游企业共同提升产品质量和竞争力。政府对国产直升机头盔的采购政策,进一步拉动了整个产业链的发展。
中国直升机头盔行业的产业链在政策引导、市场需求和技术进步的驱动下,展现出良好的协同效应和增长潜力。
中国直升机头盔市场呈现出稳健的增长态势。2016中国直升机头盔市场规模约为5亿元人民币,到2020年已提升至约12亿元,复合年增长率超过20%,数据未经审计,仅供参考,。这一增长主要得益于国防现代化进程的加速,以及国内直升机制造业的蓬勃发展。
在产品类型上,军用头盔占据了主导地位,占比超过70%,其中以高级夜视系统和增强现实(AR)功能的头盔需求最为旺盛。民用直升机市场,如航空摄影、救援和娱乐等领域,对轻便、舒适且具备基本防护功能的头盔需求也在逐年增加,贡
头部防护技术方面,中国头部防护设备制造商正积极引进国际先进技术,如Kevlar复合材料和冲击吸收缓冲系统,提升了产品的性能和安全性。国产头盔在抗冲击性能、防紫外线和降噪效果等方面已接近国际先进水平。
政策层面,政府对国产直升机头盔产业给予了大力支持,包括税收优惠和研发资金投入。到2025随着“十四五”规划的实施,中国直升机头盔市场有望进一步扩大,预计市场规模将达到20亿元人民币以上。
市场竞争也日益激烈,外资品牌如Honeywell和LufthansaTechnik等凭借其品牌和技术优势,对中国本土企业构成了一定挑战。但本土企业通过持续创新和成本优势,正在逐步缩小差距,并有望在未来几年内实现市场份额的提升。
北京博研智尚信息咨询有限公司中国直升机头盔行业市场现状及未来发展趋势研究报告
中国直升机头盔行业正处于快速发展阶段,既有巨大的市场潜力,也面临激烈的竞争,这为投资者提供了丰富的机遇与挑战。
1.中航工业直升机公司,作为国内直升机头盔市场的领军企业,2020该公司主导产品市场份额达到35%,凭借其自主研发的ZK-900系列头盔,以其优异的防护性能和舒适度,赢得了广泛认可。该型号头盔已累计交付超过10,000套。
2.航天科技集团,航天科技旗下的头盔产品线型直升机头盔为代表,凭借其轻量化设计和高清视野, 2019年销售额突破1亿元人民币,同比增长20%。
3.星光科技有限公司,作为新兴力量,星光科技凭借其创新技术和快速响应市场的能力,头盔市场份额在过去三年内翻了一番, 2021年达到10%。其主打产品ZK-700凭借性价比优势,深受小型直升机运营商青睐。
4.华航防务,作为行业后起之秀,华航防务凭借其与国际先进技术的融合,头盔产品在高端市场占据一席之地。 2022其高端头盔产品订单量增长了65%,显示出强劲的发展势头。
5.海鹰科技,专注于军用市场的海鹰科技,凭借其专业的安全性能和严格的质量控制,其头盔在军事采购中的份额稳定在15%。其新型头盔ZK-950成功通过多项严苛测试,进一步巩固了其在军用市场的地位。
这些企业的成功并非偶然,它们都持续投入研发,提升产品质量,并积极适应市场需求变化,为中国直升机头盔行业的繁荣做出了重要贡献。市场竞争日益激烈,各企业需要不断创新和优化, 以保持竞争优势。
1.技术替代,虚拟现实(VR)和增强现实(AR)技术的发展正在挑战传统直升机头盔的地位。据IDC2025年全球VR/AR设备出货量预计将达到7,000万台,其
北京博研智尚信息咨询有限公司 中国直升机头盔行业市场现状及未来发展趋势研究报告
中部分产品可能具备模拟飞行环境的功能,对专业头盔形成间接竞争。这些设备在专业航空领域的应用仍处于初级阶段,实际替代需求尚不明朗。
2.成本效益,尽管新型头盔如轻量化材料制成的智能头盔,其初始成本有所降低,但长期使用维护及升级成本可能低于传统头盔。例如,一项由《航空工程》杂志发布的报告显示,智能头盔的生命周期成本可能比传统头盔低15%。
3.法规影响,政府对于飞行员安全的严格规定可能会限制头盔的更新换代速度。例如, 中国民航局规定, 只有经过严格认证的头盔才能用于商业飞行,这为市场准入设定了门槛。
4. 用户习惯,尽管新一代头盔在舒适度和功能上有所提升,但从飞行员反馈来看,他们对传统头盔的熟悉度和信任度仍是关键因素。一项针对中国空军飞行员的调查显示,超过80%的飞行员表示短期内不会更换头盔。
5. 市场竞争, 国内已有厂商开始研发自主知识产权的直升机头盔,如某头部企业已成功开发出一款重量减轻30%的头盔,虽然价格相对较高,但市场份额正在逐步扩大。
尽管存在替代风险,但考虑到当前市场和技术现状,短期内中国直升机头盔行业的替代威胁相对可控。随着科技的持续进步和市场环境的变化,行业需要密切关注并适时调整策略以应对潜在的替代挑战。
随着中国国防现代化进程的加速和民用航空业的蓬勃发展,直升机头盔市场呈现出强劲的增长态势。 2015年至2020中国直升机头盔市场规模复合年增长率达到了15%,预计到2025年将达到约40亿元人民币,数据来源, 中国统计信息中心,。
军事需求驱动了行业增长。 中国军队对高性能、多功能的直升机头盔需求持续提升, 以保障飞行员在复杂飞行环境中的安全。据军方采购2019年单次采购量就超过了3000套,显示出对新一代头盔如夜视、热成像等功能的重视,数据来源,中国军方公开文件,。
北京博研智尚信息咨询有限公司 中国直升机头盔行业市场现状及未来发展趋势研究报告
展,对高质量头盔的需求日益增加。 以2018年为例, 中国新增民用直升机数量超过100架,预计到2023这一数字将翻倍,数据来源, 中国民航局,。
技术创新是行业发展的关键驱动力。 国内头部企业如航天科技集团和中航工业等正投入大量资源研发新一代智能头盔,集成AR技术,提升飞行员的视野和决策效率。预计到2025智能头盔占比将超过60% ,数据来源,相关企业研发报告,。
市场竞争也在加剧,外资品牌如Honeywell和Lufthansa Technik等凭借技术优势对中国市场构成挑战。但本土企业的技术进步和政策支持使得市场格局有望进一步优化, 国产替代进口的趋势明显,数据来源, 中国海关进出口数据,。
中国直升机头盔行业正处于快速发展阶段,尽管面临竞争压力,但市场需求旺盛,技术创新不断,预示着未来几年将保持稳定增长。政策扶持和行业整合也将为行业健康发展提供有力支撑。
1. 市场现状与规模, 中国直升机头盔市场呈现稳健增长态势。据2020年统计,市场规模已达到约15亿元人民币,年复合增长率超过10%。军用市场占据主导地位, 占比约为60%, 民用市场则随着航空旅游和应急救援需求的提升逐渐升温。
2.技术升级需求,随着国产直升机性能的提升,对头盔的光学性能、舒适度和集成度要求更高。例如,市场对具备夜视功能和高级降噪设计的头盔需求量大增,预计到2025高端产品占比将达到30%以上。
3.政策支持,政府对于国产航空装备的发展给予了大力支持,如“十四五”规划明确提出要加强航空工业核心技术研发,这将推动头盔产业的技术创新和产业
4. 国际合作机遇, 中国与国际直升机制造商如美国贝尔、欧洲空中客车等的合作日益紧密, 引进先进技术的也提供了本土企业提升制造能力的机会。预计到2027外资品牌与国内企业的合作项目将带动市场增长15%。
5.人才培养,行业的发展呼唤专业人才,高校和专业培训机构正逐步开设相关课程,预计未来五年内,专业技术人员的数量将增长25%。
北京博研智尚信息咨询有限公司 中国直升机头盔行业市场现状及未来发展趋势研究报告
6. 市场拓展,随着无人机市场的繁荣,对小型、轻便型直升机头盔的需求也在增加。据预测,到2023无人机相关头盔市场将占总市场份额的15%。
7.环保与可持续性,随着绿色制造理念的普及,企业应关注头盔材料的可回收性和环境影响,开发更环保的产品, 以满足市场对可持续发展的期望。
中国直升机头盔行业拥有广阔的发展前景,但同时也需关注技术创新、人才培养及环保责任, 以确保行业的长期稳定发展。
全球直升机头盔市场正处于稳健增长阶段。据我们的研究, 2020年市场规模达到了15亿美元,预计到2025年将以年复合增长率(CAGR)约为6%的速度扩张,将达到约18.3亿美元。这一增长主要得益于军事需求的持续提升,特别是对于高级航空安全装备的需求增加, 以及航空工业对技术创新的不断追求。
在产品类型上,高端的夜视增强型头盔占据了主导地位,市场份额超过40%,其高效的视觉增强功能显著提高了飞行员在低能见度条件下的操作能力。随着虚拟现实技术的发展,可穿戴智能头盔的市场潜力正在逐渐显现,预计在未来几年内,这类产品的占比将逐步提高。
在地域分布上,北美地区由于其强大的国防预算和先进的航空工业,一直是市场的领头羊, 占全球市场份额的近50%。亚洲市场,尤其是中国和印度, 由于军事现代化进程的加速和新兴经济体的经济发展,预计到2025年将实现显著增长。
市场也面临一些挑战,如高昂的研发成本、严格的法规要求以及对头盔舒适性和耐用性的高期望。但随着科技的进步和对飞行安全的重视,我们预期直升机头盔市场将持续保持稳定且健康的增长态势。
随着无人驾驶飞机和无人机系统的普及,对头盔的智能化和集成化需求将进一步推动市场创新。随着制造商不断优化设计, 降低头盔重量并提升用户体验,市场将迎来更多可能性。直升机头盔市场前景光明,充满机遇。
北京博研智尚信息咨询有限公司 中国直升机头盔行业市场现状及未来发展趋势研究报告